Cuando alguien compra un automóvil, ya sea recién salido de la concesionaria o de segunda mano, tarde o temprano aparece la pregunta: ¿qué seguro necesito? La respuesta no es la misma para todos. Un auto de alto valor con crédito vigente tiene necesidades muy distintas a las de un sedán de diez años que se usa para ir al trabajo y poco más.
Contratar un seguro que no se ajusta a tu caso tiene dos riesgos opuestos. Si pagas por una cobertura muy completa para un auto de poco valor, estarás gastando de más año tras año. Si, por el contrario, eliges una cobertura mínima para un vehículo costoso, un solo accidente serio podría golpear tu economía con fuerza. En esta guía te ayudamos a encontrar el punto medio, analizando cada situación con criterios prácticos.
Primero lo básico: los tipos de cobertura más comunes
Antes de hablar de autos nuevos y usados, conviene entender las modalidades más habituales que ofrecen las aseguradoras en el mercado peruano. Los nombres comerciales cambian de una compañía a otra, pero la lógica general es parecida.
Todo Riesgo
Es la cobertura más amplia. Normalmente protege frente a daños propios por accidente, robo total, responsabilidad civil frente a terceros y diferentes asistencias. Suele tener una prima más alta, pero es la que más tranquilidad ofrece. Algunas aseguradoras la dividen en versiones, por ejemplo una “base” y una “full”, con diferencias en deducibles, talleres o beneficios adicionales.
Robo Total
Se orienta a quienes priorizan la protección frente al robo del vehículo. Suele ser más económica que un Todo Riesgo, pero deja fuera los daños propios por accidente. Muchas variantes incluyen responsabilidad civil frente a terceros.
Daños a terceros
Cubre únicamente los perjuicios que causes a otros vehículos o a la propiedad ajena. Es la opción más básica y económica, adecuada para autos de poco valor o para conductores que solo buscan un mínimo de protección adicional al SOAT.
Modalidades según uso
Algunas aseguradoras ofrecen productos que consideran cuánto usas el auto. Por ejemplo, existen modalidades basadas en kilometraje, que pueden resultar convenientes si recorres pocos kilómetros al mes. Antes de elegirlas, revisa con atención los límites y las condiciones.
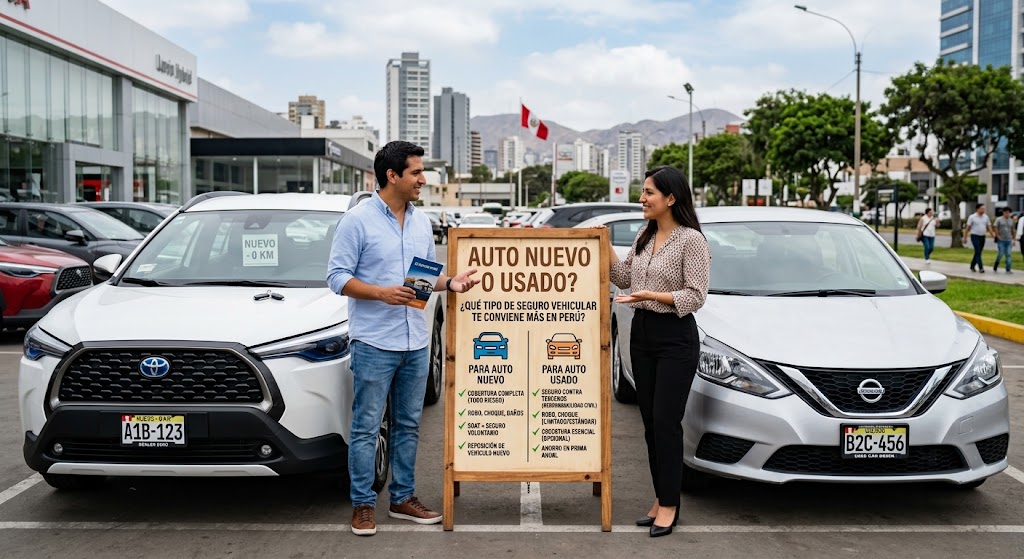
¿Qué seguro conviene para un auto nuevo?
Un vehículo nuevo suele ser una inversión considerable. Además, durante los primeros años es cuando más valor conserva, por lo que una pérdida total o una reparación mayor representan un golpe económico importante.
Por qué suele convenir un Todo Riesgo
Para un auto nuevo o de alto valor, normalmente tiene sentido evaluar una póliza Todo Riesgo por varias razones:
- El valor del bien es alto. Cuanto más cuesta el auto, mayor es la pérdida potencial.
- Las reparaciones son costosas. Los repuestos y la mano de obra de vehículos recientes, especialmente con tecnología avanzada, pueden ser caros.
- Suele haber un financiamiento. Si aún estás pagando cuotas, perder el auto no elimina la deuda.
- Quieres tranquilidad. Un auto nuevo se usa mucho al principio y se quiere cuidar.
Lo que debes revisar en un Todo Riesgo
No te dejes llevar solo por el nombre del producto. Revisa:
- La suma asegurada: que se aproxime al valor real del auto.
- El deducible: cuánto pagarás tú en cada siniestro.
- Los talleres: si podrás reparar en la marca o en talleres afiliados.
- La pérdida total: cómo se calcula la compensación y qué documentos se necesitan.
- El vehículo de reemplazo: si está incluido y por cuántos días.
- Las exclusiones: situaciones que quedan fuera de la cobertura.
Si el auto está financiado
Cuando compras a crédito, la entidad financiera suele exigir ciertas condiciones sobre el seguro, y a veces solicita que se registre un endoso a su favor, de modo que, en caso de siniestro mayor, parte de la indemnización se dirija a cubrir la deuda. Consulta con tu banco antes de contratar para evitar tener que cambiar de póliza más adelante.
Si estás evaluando adquirir un vehículo con financiamiento, esta guía sobre seguros para autos en Perú te ayudará a comparar las alternativas de las principales aseguradoras.
¿Qué seguro conviene para un auto usado?
Con los autos usados el panorama es más variado, porque entran en juego la antigüedad, el estado, el kilometraje y el valor comercial.
Autos usados con valor considerable
Si tu auto tiene pocos años y todavía vale una suma importante, un Todo Riesgo puede seguir siendo una buena alternativa. La lógica es la misma que con un auto nuevo: si perderlo o repararlo sería un golpe fuerte, la póliza compensa ese riesgo.
Autos usados de menor valor
Cuando el auto es más antiguo y su valor de mercado es bajo, el cálculo cambia. Si la prima anual de un Todo Riesgo se acerca a una fracción significativa del valor del vehículo, puede no resultar rentable. En esos casos, muchos propietarios comparan dos alternativas:
- Robo total: protege el patrimonio frente al evento más grave sin pagar por daños propios.
- Daños a terceros: cubre la responsabilidad civil, que es donde podría estar el riesgo económico más grande si causas un accidente.
La responsabilidad civil merece una mención especial: aunque tu auto valga poco, un choque en el que dañes un vehículo caro puede generarte una deuda considerable. Por eso, incluso en autos antiguos, contar con cobertura frente a terceros suele ser una decisión prudente.
Restricciones por antigüedad
No todas las aseguradoras aceptan cualquier año de fabricación ni todos los modelos. Antes de hacer una comparación detallada, confirma que el auto califique para el tipo de póliza que te interesa. También pregunta si existen requisitos como inspección previa, GPS o dispositivos antirrobo.
Una forma sencilla de decidir: la regla del impacto económico
Si dudas, hazte esta pregunta: ¿cuánto me dolería perder o reparar este auto mañana?
- Si te dolería mucho, porque el auto vale bastante, está financiado o es tu herramienta de trabajo, conviene una cobertura amplia.
- Si te dolería moderadamente, puedes combinar robo total con responsabilidad civil.
- Si podrías asumirlo sin grandes problemas, una cobertura mínima frente a terceros podría bastar.
Esta regla no sustituye una cotización real, pero ayuda a ordenar las ideas.
Factores personales que también influyen
Más allá del auto, tu situación cuenta.
Dónde guardas el vehículo
Un auto que duerme en una cochera cerrada tiene menor riesgo de robo que uno estacionado en la calle. Esto influye tanto en el tipo de cobertura que te conviene como en el precio que te cotizarán.
Cuánto lo usas
Si lo utilizas todos los días en horas punta, la probabilidad de choques leves aumenta. Si lo usas poco, quizá te interese una modalidad vinculada al kilometraje.
Quién lo maneja
La edad y la experiencia del conductor influyen en la prima. Si el vehículo lo usan varias personas de la familia, avisa a la aseguradora para evitar problemas al reclamar.
Tu presupuesto
Un seguro ideal que no puedes pagar es inútil si dejas de pagarlo a mitad de año. Es preferible una cobertura algo menor, pero sostenible.
Cómo cotizar de manera inteligente
Una vez definido el tipo de cobertura, estos pasos te ayudarán a comparar:
- Solicita al menos tres cotizaciones. Compara compañías como RIMAC, Pacífico, MAPFRE y La Positiva, que cuentan con canales digitales y atención presencial.
- Cotiza con los mismos datos. Así las propuestas son comparables.
- Compara en una tabla. Incluye prima, deducible, suma asegurada, talleres y asistencias.
- Pregunta por la forma de pago. Algunas compañías ofrecen fraccionar la prima, otras tienen condiciones especiales con determinadas tarjetas.
- Lee la póliza completa. Especialmente exclusiones y obligaciones del asegurado.
- Guarda toda la información por escrito. Lo que te prometan por teléfono debe quedar reflejado en la póliza.
Si quieres ver un resumen de cómo funciona cada compañía, puedes consultar esta comparativa de aseguradoras vehiculares en Perú, que incluye canales de contratación y ejemplos de planes.
Errores comunes al elegir según la antigüedad del auto
Asegurar un auto nuevo solo con cobertura básica. Parece un ahorro, pero un siniestro grave puede ser muy costoso.
Contratar Todo Riesgo para un auto muy antiguo sin hacer cuentas. A veces la prima supera lo que razonablemente recibirías.
Declarar mal los datos del auto. Un error en el año, el uso o el lugar de estacionamiento puede traer problemas al presentar un reclamo.
No considerar el uso comercial. Si usas el auto para taxi, delivery o transporte de carga, la póliza debe contemplarlo; de lo contrario, podrías quedar sin cobertura.
Olvidar renovar a tiempo. Una póliza vencida es una póliza que no responde.
Preguntas frecuentes
¿Puedo cambiar de seguro después de un año?
Generalmente sí. Al renovar puedes cotizar con otras aseguradoras y comparar. Revisa que no existan condiciones especiales ligadas a tu póliza actual.
¿Un auto usado importado puede asegurarse?
Depende de la aseguradora y del modelo. Algunas compañías tienen restricciones para ciertos vehículos, por lo que conviene consultar antes de comprar.
¿El seguro cubre las fallas mecánicas?
En general, no. Los seguros vehiculares cubren siniestros como choques o robo, no el desgaste ni las averías normales. Algunos planes ofrecen asistencia como grúa o auxilio mecánico.
¿Cuánto cuesta asegurar un auto?
No existe un precio único. Depende de la marca, el modelo, el año, el valor comercial, la ciudad, el perfil del conductor y la cobertura. Por eso la mejor referencia siempre es una cotización personalizada.
¿Qué pasa si vendo mi auto con la póliza vigente?
Debes comunicarlo a la aseguradora para gestionar la cancelación o la transferencia, según las condiciones de la póliza.
Conclusión
No hay un seguro perfecto para todos los autos. Para un vehículo nuevo o de alto valor, lo habitual es evaluar un Todo Riesgo, prestando atención a la suma asegurada, el deducible y la red de talleres. Para un auto usado, la decisión depende de su valor real: puede seguir justificando una cobertura amplia o, si es más antiguo, puede bastar con robo total y responsabilidad civil.
Lo más importante es no decidir por impulso. Define cuánto te dolería perder el auto, compara al menos tres cotizaciones y lee con calma las condiciones. Una buena decisión hoy puede ahorrarte dinero y problemas el día que realmente necesites usar tu seguro.
Nota: los productos, precios y condiciones de las aseguradoras pueden cambiar. Confirma siempre la información actualizada en la cotización y la póliza que recibas.